金沢市で相続した不動産を売却する流れ|期限・名義変更・税金までわかりやすく解説
金沢市で不動産を相続した。住む予定はないから売却したい——でも、何から手を付ければいいのか。この記事は、そんな方のための「相続不動産売却の全体地図」です。
先に結論をお伝えすると、相続した不動産の売却は「名義変更(相続登記)→ 査定 → 売却 → 税金の申告」の順で進みます。そして覚えておく期限は3つだけ。相続放棄は3ヶ月以内、相続税の申告は10ヶ月以内、相続登記は3年以内です。
もうひとつ大事なのは、「いくらで売れそうか」の見立てを早い段階で持つこと。この金額がないと、遺産分割協議も、相続税の資金計画も、売る・持つの判断も、すべて手探りになります。
この記事では売却までの7ステップと、各段階でつまずかないためのポイントを、金沢市での売却を想定して解説します。
目次
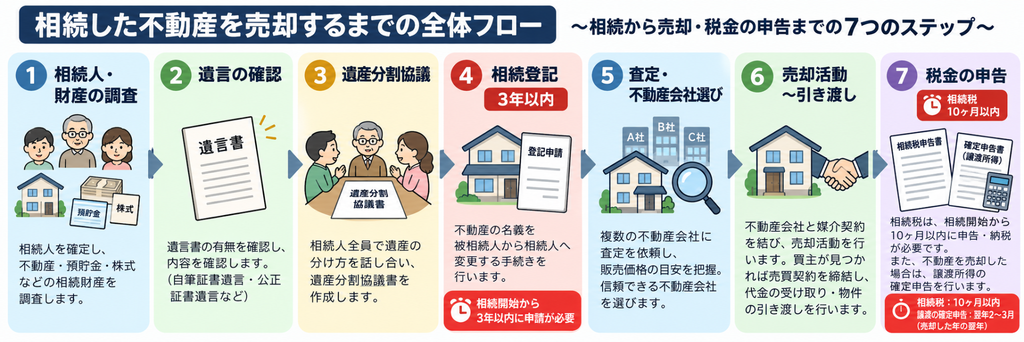
相続した不動産を売却する流れ|7ステップ
まず全体の流れを掴みましょう。各ステップの詳しい解説記事も用意しているので、自分の状況に合わせて深掘りしてください。
ステップ1|相続人と財産を調査する:
誰が相続人で、不動産以外に何があるか。借金が多い場合の相続放棄は3ヶ月以内なので、全体像の把握が最優先です。
ステップ2|遺言書の有無を確認する:有効な遺言があればその内容が優先されます。
ステップ3|分け方を決める(遺産分割協議):
売却して現金で分ける「換価分割」を選ぶ場合も、ここで合意が必要です。
協議の前に査定額の見立てがあると、「売っていくらになるか」を数字で話せるため合意が早まります(詳しくはステップ5)。
土地の評価額と実際に売れる価格は別物なので、相続した土地の評価額の調べ方の記事もご覧ください。
生前贈与された不動産の場合は生前贈与不動産の売却の記事へ。
ステップ4|相続登記(名義変更)を行う:
亡くなった方の名義のままでは売却できません。2024年から義務化され、期限は3年以内です。
手続きの詳細は相続登記の義務化を解説した記事へ。本記事後半にも必要書類の一覧があります。
ステップ5|査定を受け、不動産会社を選ぶ:
相続不動産の売却は、名義・税金・親族間の調整が絡むため、相続案件の経験がある会社を選ぶことが通常の売却以上に重要です。
査定額の見方は金沢市の不動産査定の比較ポイントの記事、金沢の相場観は戸建ての売却相場の記事を参考にしてください。
ステップ6|売却活動〜引き渡し:
ここからは通常の売却と同じ流れです。実家が空き家になっている場合は相続した空き家の売却の記事、早く手放したい場合は買取という選択肢もあります。
ステップ7|税金の申告:
相続税(10ヶ月以内・基礎控除超の場合)と、売却益が出た場合の確定申告です。
売却時の税金と3,000万円控除は不動産売却でかかる税金の記事で解説しています。
以降の章では、このうち特に迷いやすい「手続き・分け方・評価・申告・登記」を詳しく解説します。すでに全体像が掴めた方は、まず売却額の見立てから始めましょう。
相続不動産が発生したらどうすればいい?やるべきことと期日を解説
引用元:フォトAC
相続不動産が発生した際にやるべきことと期限を整理すると、まず大切なのは「期限を意識した行動計画」を立てることです。相続放棄や限定承認は3か月以内、相続税の申告は10か月以内、相続登記は3年以内(義務化)という3つの期日を守ることが基本となります。この流れを押さえておけば、手続きに迷うことを避けられます。
これらの手続きを「調査 → 遺言確認 → 分割協議 → 相続税申告 → 相続登記 →(必要に応じて)確定申告」という流れで進めると、スムーズに対応でき、初動でつまずかずに済みます。
◇1. 相続人と相続財産を調査する【期日:速やかに】
引用元:フォトAC
相続手続きの第一歩は、相続人と遺産を明確にすることです。相続人の確定には、被相続人の出生から死亡までの戸籍一式を取得して確認します。遺産については、不動産であれば名寄帳や固定資産税評価証明書、登記事項証明書を、預貯金や借入金も含めて調査し、全体像を把握します。
相続人が1人だけの場合は分割協議は不要ですが、名義変更や税務手続きは必要です。また、多額の借金や管理が難しい不動産が見つかった場合には、相続放棄や限定承認の検討を早めに始める必要があります。特に相続放棄は3か月以内という期限があるため、初期段階で判断することが重要です。
◇2. 遺言書の有無を確認する【期日:速やかに】
引用元:フォトAC
有効な遺言が残されている場合は、その内容が原則として優先されます。公正証書遺言や法務局で保管された自筆証書遺言については、家庭裁判所での検認手続きは不要です。
一方、自宅で保管されている自筆証書遺言や秘密証書遺言については、家庭裁判所での検認が必要となります。
なお、遺言の内容であっても相続人の遺留分に抵触する可能性があるため、その点については別途確認が必要です。
◇3. 相続した不動産の分け方を決める(遺産分割協議)【期日:相続税申告までに】
引用元:フォトAC
遺言が存在しない場合や、遺言に記載されていない財産の扱いを決める場合には、相続人全員で話し合いを行い、その結果を遺産分割協議書にまとめます。
分割方法には、財産をそのまま引き継ぐ「現物分割」、取得した相続人が他の相続人に金銭を補填する「代償分割」、不動産などを売却して現金を分配する「換価分割」、相続人全員で共有する「共有分割」の4つの類型があります。
特に将来的に不動産の売却を見据える場合には、換価分割や代償分割を選択することで、その後の手続きが円滑に進めやすくなります。
なお、換価分割・代償分割を検討する場合は「実際に売れる価格」が判断材料になります。
協議が本格化する前に査定で見立てを取っておくと、話し合いが数字ベースで進みます。
◇4. 相続税の申告を行う【期日:10か月以内】
引用元:フォトAC
遺産の総額が基礎控除〔3,000万円+600万円×法定相続人の数〕を超える場合には、相続税の申告と納税が必要となります。配偶者の税額軽減や小規模宅地等の特例といった各種優遇措置が適用できるかを早めに確認しておくことが重要です。
申告先は被相続人の住所地を管轄する税務署で、e-Taxを利用した申告も可能です。あわせて、納税資金をどのように確保するか、延納や物納が必要かどうかもこの段階で検討しておくと安心です。
◇5. 相続した不動産の登記を行う【期日:3年以内(義務化)】
引用元:フォトAC
2024年4月の法改正により、相続登記は義務化されました。期限内に申請を行わない場合、過料が科される可能性があります。手続きに必要な書類は、申請書、被相続人の戸籍一式、遺言書または遺産分割協議書、固定資産税評価証明書などで、これらを準備して管轄の法務局へ申請します。
売却を予定している場合には、名義を早めに整えておくことで、取引を安全かつスムーズに進められるため、迅速な対応が望まれます。
◇6. 必要に応じて確定申告を行う【期日:原則、翌年2/16〜3/15(被相続人の準確定申告は4か月以内)】
引用元:フォトAC
相続そのものには所得税はかかりませんが、一定のケースでは確定申告が必要となります。具体的には、相続した不動産を売却して譲渡益が出た場合、換価分割によって売却代金を受け取った場合(各相続人が按分して譲渡所得を計算)、相続後に賃料や地代収入が発生している場合、さらに不動産を国や自治体などへ寄付して控除を受ける場合が該当します。
また、被相続人が給与・年金・事業・不動産所得などを得ていたときには、相続開始から4か月以内に「準確定申告」を行う必要があります。これらの申告を怠ると、追徴課税の対象になる可能性があるため、早めの確認と準備が欠かせません。
【あわせて読みたい】
▼トラブルを防ぐ!生前贈与した不動産売却で注意すべき税金と手続き
相続した不動産はどう分ける?
引用元:フォトAC
相続した不動産を「誰が・どれだけ・どの形で」受け継ぐかを決める場面では、感情面と実務面が複雑に絡み合うため、特に迷いやすいポイントです。整理の近道は、まず法定相続という基準を確認し、そのうえで遺言の内容を確かめ、最後に相続人同士で協議して具体的に形にする流れを意識することです。
最初に基準を押さえ、遺言で定められた部分を尊重し、残りを協議で調整することで、筋道を立てて前に進めやすくなります。
◇法定相続
引用元:フォトAC
遺言がない場合の出発点となるのが法定相続分です。配偶者と子がいるときはそれぞれ1/2ずつ、配偶者と父母であれば配偶者が2/3、配偶者と兄弟姉妹の場合は配偶者が3/4を目安とします。ここで重要なのは、これはあくまで最終決定ではなく「基準」であるという理解です。
例えば、自宅に住み続ける相続人がいる場合や、介護の負担を特定の相続人が担っていた場合には、その事情を後の協議で加味して調整していくことになります。兄弟姉妹で分けるときも、まずは法定相続分を基準として全体像を把握し、そのうえで寄与分や特別受益の有無を具体的な事実に基づいて確認していくと、話し合いがぶれずに進みやすくなります。
◇遺言
引用元:フォトAC
有効な遺言が見つかった場合、その内容が基本的に優先されます。「自宅は配偶者に」「賃貸用の土地は長男に」といった指定が明確であれば、名義変更や税務手続きも比較的スムーズに進められます。
ただし、遺言の形式によって必要な手続きは異なります。自筆証書遺言であれば家庭裁判所での検認が必要ですが、公正証書遺言であればそのまま手続きに使用できます。この違いは早めに確認しておくことが大切です。
一方で、他の相続人の最低限の取り分である遺留分には配慮が欠かせません。もし内容に不明点や疑問がある場合には、自己判断で進めず、原本を確認するとともに専門家へ相談するのが安全です。
◇協議
引用元:フォトAC
遺言がない、または記載されていない財産がある場合は、相続人全員で遺産分割協議を行い、合意内容を協議書にまとめます。注意すべきは「評価」と「資金計画」です。不動産は相続税評価額と実勢価格が異なるため、どの基準で分けるかを先に決めることが重要です。
分割方法には、不動産を売却して現金を分ける換価分割、取得者が金銭補填する代償分割、物をそのまま分ける現物分割、共有分割の4種類があります。負債が多い場合は相続放棄も検討対象です。兄弟で分けるときは希望を率直に出し合い、評価基準や住み続けたい・売りたいといった優先度、代償金の限度と調達方法を共有しておくと話し合いがスムーズになります。
合意が整ったら協議書を作成し、相続登記と税務申告を進めます。相続税申告は10か月以内、相続登記は義務化されているため早めの申請が必要です。司法書士や税理士、不動産会社と連携することで、納得感のある分割を実現しやすくなります。
【あわせて読みたい】
▼金沢市の空き家を不動産売却するなら買取がおすすめ!失敗しない不動産売却術
相続した不動産の総額は?評価方法を解説
引用元:フォトAC
最初に確認すべきは、「相続した不動産がいくらと評価されるのか」という点です。この評価額は、その後の相続税申告の要否判断、遺産分割協議、売却や活用の可能性まで左右する重要な基準になります。
注意したいのは、この評価はあくまで「申告のための価格」であり、実際の売却価格(時価)とは異なることです。評価と時価の違いを理解し、どのように算出されるのかを把握しておくことで、手続きの流れや判断に迷いが生じにくくなります。
◇相続税の申告が必要なケース
引用元:フォトAC
相続税は、遺産の総額が基礎控除額〔3,000万円+600万円×法定相続人の数〕を超えると申告が必要になります。この「遺産の総額」には、不動産の相続税評価額も含まれます。
注意すべきなのは、遺産が基礎控除を超えない場合でも、小規模宅地等の特例や配偶者の税額軽減といった制度を利用する場合には、最終的に税額がゼロであっても申告義務が発生する点です。
申告期限は、相続開始を知った日の翌日から10か月以内と定められています。期限を守るためにも、不動産の評価を早めに固めておくことが重要です。
◇相続した不動産の金額を算出する方法
引用元:フォトAC
まず土地と建物を分けて評価します。最初に「どの評価方式を使うか」を所在地で見極めると、以降の作業がスムーズになります。
土地の評価(路線価方式/倍率方式)
- 路線価方式(都市部など路線価がある地域)
国税庁が毎年公表する路線価(1㎡あたり)に、地形・間口・奥行きなどの補正を掛け、面積を乗じて評価額を算出します。 - 倍率方式(路線価がない地域)
市区町村の固定資産税評価額に、国税庁の定める倍率を掛けて評価額を求めます。
どちらの方式を使うかは所在地で決まります。まず該当地域が路線価地域か倍率地域かを確認します。
建物の評価(固定資産税評価額/賃貸中の補正)
- 原則
建物は固定資産税評価額をそのまま用います。 - 賃貸中の建物・土地の補正
入居者がいる貸家は所有者の処分に制約が生じるため、建物は借家権割合を考慮して評価が下がる場合があります。土地も貸家建付地に該当すると、賃貸割合や借地・借家の状況に応じて自用時より低い評価になることがあります。
進め方のポイント
最初に「路線価地域か倍率地域か」を確かめます。次に、形状や利用状況(賃貸の有無など)に応じた補正の要否を丁寧に拾います。この二段構えで評価額を固めると、後続の手続きを迷わず進められます。
◇不動産の評価額が下がるケース
引用元:フォトAC
評価が下がるということは、相続税の負担を軽減できる可能性があるという意味でもあります。
例えば、間口が狭く奥行が極端に長い土地、不整形地、前面道路が狭くセットバックを要する土地、がけ・墓地・線路に接して利用価値が低下する土地、あるいは面積が大きすぎて一体利用が難しい土地などは、定められた補正によって評価減が認められる場合があります。
さらに賃貸中の不動産であれば、土地は借地権や借家権、賃貸割合の組み合わせによって、建物は借家権割合によって、それぞれ自用のときより低い評価となります。
また、税法上の特例も重要です。自宅や事業用地、賃貸用地については「小規模宅地等の特例」があり、一定の要件と面積の範囲内で評価額を大幅に圧縮できます(居住用は最大80%減など)。ただし、この特例は申告が前提であるため、要件を満たしているかの確認と必要書類の準備を早めに進めることが欠かせません。
要するに、評価の要点は「定められたルールに沿って下げられる要素を丁寧に拾う」ことです。路線価か倍率かの判定、形状や接道の補正、賃貸状況の有無、そして特例の適用可否。この流れに沿って整理すれば、過不足のない評価に近づき、不要な税負担を避けやすくなります。
【あわせて読みたい】
▼不動産売却に備える!相続した土地の評価額の調べ方と注意点
相続した不動産の相続税を申告するときの準備と申告先
引用元:フォトAC
相続税の申告は、不動産などの評価が確定したあとに進める最後の大きなステップです。やるべきことは明快で、必要な書類を揃え、被相続人の住所地を管轄する税務署へ、期限(相続開始を知った翌日から10か月以内)までに提出し納税することです。
そのためには、どの書類を集め、どこに提出し、どのように納めるのかを、手続きの流れに沿って理解しておくことが重要です。
◇申告に必要な書類
引用元:フォトAC
相続税の申告では、まず相続税申告書を作成し、その内容を裏付ける添付書類を準備して提出します。添付書類は大きく分けて、身分関係の証明、遺産分割の経過、財産ごとの資料の3種類です。
これらの書類は市区町村、法務局、金融機関、保険会社など発行元が多岐にわたり、即日交付されないものもあります。特に戸籍一式や金融・保険関係の資料は時間がかかるため、早めに申請しつつ不動産関連の書類を並行して集めると効率的です。
身分関係を証明する書類
- 被相続人の出生から死亡までの戸籍一式
- 住民票の除票
- 法定相続情報一覧図
- 印鑑証明
- マイナンバー確認書類
遺産分割の経過を示す書類
- 遺言書
- 遺産分割協議書
- 未分割の場合は分割見込書
財産ごとの資料
- 預貯金:残高証明、取引履歴
- 有価証券:取引残高報告、配当通知
- 保険金や退職金:支払通知、明細
- 債務:借入残高証明、未納税金の通知や領収書
- 土地・建物:登記事項証明書、固定資産評価証明書や課税明細書、名寄帳、公図、地積測量図、住宅地図
- 賃貸物件:賃貸借契約書、賃貸割合の分かる資料
- 評価方法確認用:路線価図や倍率表の該当ページ
◇相続税の申告先
引用元:フォトAC
相続税の申告先は、被相続人の最後の住所地を管轄する税務署です。提出方法は持参だけでなく、控用に収受印が欲しい場合は返信用封筒を同封して郵送することも可能です。
e-Taxによるオンライン申告も選択でき、利用者識別番号やマイナンバー確認、マイナンバーカードと対応端末による電子署名などを事前に準備すれば、自宅から提出できます。
ただし、相続税の一部様式は電子申告に対応していないため、その場合は紙で提出する必要があります。
申告書は製本し、添付書類を区分ごとに綴じて提出します。納税方法は税務署や金融機関での窓口納付のほか、ダイレクト納付やインターネットバンキングなどの電子納付も利用できます。資金計画が難しいときは延納や物納といった制度もありますが、適用には要件や担保が必要です。
いずれの方法でも期限内に手続きを終えることが最も重要です。そのためには、まず書類収集を先行させ、評価、申告書作成、提出、納付までを逆算で計画すると、スムーズに完了できます。
相続した不動産は忘れずに登記を!相続登記の準備と申請先
引用元:フォトAC
相続した不動産は、名義変更をして初めて自由に活用できる状態になります。これを「相続登記」といい、売却や担保設定、建替えといった次の手続きを進めるための前提です。
登記が済んでいなければ、相続人であっても法的に処分や活用ができないため注意が必要です。
◇相続登記は義務化されている
引用元:フォトAC
相続登記は2024年4月1日から義務化されました。不動産を相続や遺言で取得した場合、取得を知った日から3年以内に登記申請を行う必要があります。遺産分割協議が成立した場合は、その成立日から3年以内が期限です。期限を正当な理由なく超えると、10万円以下の過料が科される可能性があります。
すでに相続が発生して未登記のまま残っているケースも対象となり、原則として2027年3月31日までに登記を済ませなければなりません。相続人の数が多い、戸籍収集に時間がかかるといった事情は「正当な理由」として認められる可能性はありますが、放置は認められません。
期限に間に合わないと判断した場合は、まず相続人申告登記を行って期限を守り、その後に正式な相続登記へ進めるのが現実的な対応策です。
◇相続登記で必須の書類
引用元:フォトAC
相続登記に必要な基本書類は、名義を決める方法(遺言・法定相続・遺産分割)によって増減しますが、代表的なものは以下の通りです。
- 登記申請書
- 被相続人の戸籍一式(出生から死亡まで)と住民票の除票、相続人の戸籍(必要に応じて住民票)
- 固定資産評価証明書(登録免許税の計算に使用)
- 法定相続情報一覧図(任意だが他の手続きにも流用でき便利)
- 遺言がある場合:遺言書一式(自筆の場合は検認済証明書、保管制度利用時は情報証明書)
- 遺産分割がある場合:遺産分割協議書と相続人全員の印鑑証明書
- 相続人以外が受け取る遺贈の場合:共同申請に必要な関係書類
- 収入印紙(登録免許税の納付に使用、目安は評価額×千分の4)
戸籍は死亡時の最新のものから出生までさかのぼって収集し、住民票の除票は最後の住所地で取得します。固定資産評価証明書は不動産所在地の市区町村で発行され、法定相続情報一覧図は法務局で無料作成・交付が可能です。
◇相続登記の申請先
引用元:フォトAC
相続登記の申請先は、不動産の所在地を管轄する法務局(登記所)です。提出方法は窓口への持参、郵送、オンラインのいずれも可能で、登録免許税に相当する収入印紙を貼付して申請します。受理されると審査を経て、登記識別情報通知(旧・権利証)と登記完了証が交付されます。
不動産が複数筆あったり、所在地が複数の自治体にまたがったりする場合は、管轄の法務局が分かれることもあるため、事前確認が必要です。遺産分割協議が長引く場合でも、期限を意識して先に登記を一区切りつけ、最終合意の段階で持分調整登記を行うと安心です。
金沢市で相続不動産の売却を相談するなら
相続不動産の売却は、「不動産の実務」と「法務・税務」の両方が絡みます。金沢市で相談先を選ぶなら、司法書士・税理士などの専門家と連携でき、相続案件の実績がある会社を軸にしてください。
◇三匠不動産株式会社
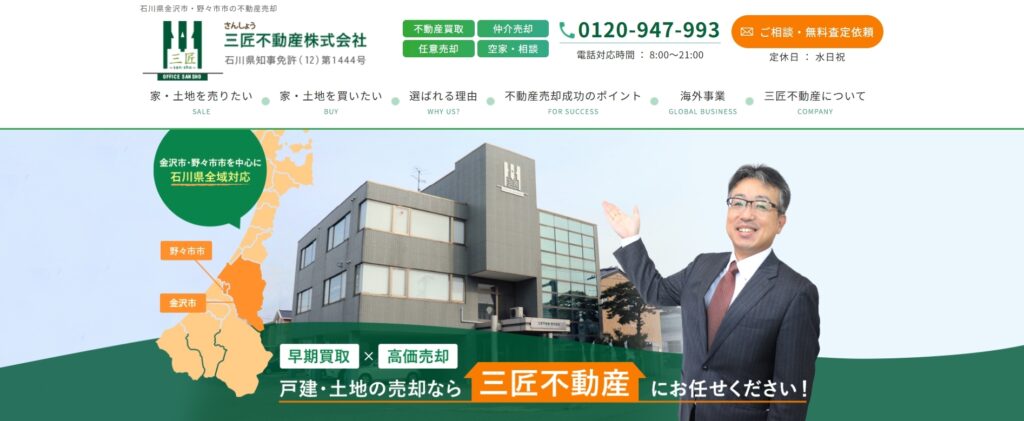
金沢市・野々市市に根差して40年以上の実績を持つ老舗で、買取・仲介・任意売却に加え、空き家管理や活用提案まで幅広く対応しています。売却後の“出口設計”まで一緒に考えられる点が大きな特長です。
販売活動ではREINS登録や紙媒体とWebを併用した広告展開に加え、一眼レフによる高品質な写真で物件を魅力的に見せる工夫を徹底。大手ファンドやハウスメーカーとのネットワークを活かし、短期間での成約実績もあります。
| 会社名 | 三匠不動産株式会社 |
| 本社 | 〒921-8036 石川県金沢市弥生2-7-23 |
| 野々市店 | 〒921-8814 石川県野々市市菅原町11-1 |
| 電話番号 | 0120-947-993 |
| 公式ホームページ | http://www.office-sansho.co.jp/ |
さらに資金力を背景に高額物件の買取や「買取保証」に対応できるため、価格とスケジュールの両立を図りやすいのも強みです。
加えて弁護士・税理士・司法書士・土地家屋調査士・行政書士と連携し、相続や境界問題、債務整理など法務・税務・測量を伴う案件もワンストップで進行可能です。
口コミ
丁寧、親切に対応していただきました。親身に対応してくれて、本当に助かりました。また困ったことがあれば相談したいと思います。
引用元:三匠不動産株式会社
三匠不動産株式会社の口コミ評判記事はこちら!
▼三匠不動産株式会社の口コミ・評判は?不動産売却利用者の本音を徹底解説
▼売却の目的別に会社の強みを比較したい方はこちら
お急ぎの方・話しながら整理したい方は、電話でのご相談が早くて確実です。
三匠不動産:📞0120-947-993 (タップで発信)/受付時間は公式サイトでご確認ください
「相続した不動産の売却について、サイトを見た」とお伝えいただくとスムーズです。
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
▼三匠不動産株式会社の公式ホームページはこちら
まとめ
引用元:フォトAC
相続不動産の売却は「登記→査定→売却→申告」の順、期限は「3ヶ月・10ヶ月・3年」の3つ。この地図さえ持っていれば、あとは一歩ずつ進むだけです。
そして繰り返しになりますが、最初の一歩は「いくらで売れそうか」を知ること。査定は無料で、名義変更前でも受けられます。分割協議・納税資金・売る売らないの判断——すべての土台になる数字を、まず手に入れてください。
この記事を読んでいる人におすすめ
▼トラブルを防ぐ!生前贈与した不動産売却で注意すべき税金と手続き
▼金沢市の空き家を不動産売却するなら買取がおすすめ!失敗しない不動産売却術
▼不動産売却に備える!相続した土地の評価額の調べ方と注意点